연구소에서 5년 차 대리로 매일 쏟아지는 프로젝트와 실무를 쳐내다 보면, 정작 내 노후를 책임질 ‘퇴직연금’ 계좌는 입사할 때 만들어둔 예금 설정 그대로 방치하기 일쑤입니다. 개인적으로 운용하는 ISA나 IRP 계좌에서는 SCHD나 나스닥 ETF를 적극적으로 매매하면서도, 유독 회사에서 넣어주는 퇴직연금(DC형)은 들여다볼 엄두를 내지 못하는 분들이 많습니다.
하지만 우리가 인플레이션을 이겨내고 성공적인 노후 자산을 구축하려면 방치된 DC형 계좌를 깨워야 합니다. 이때 투자자들을 가장 답답하게 만드는 걸림돌이 하나 있습니다. 바로 법으로 강제되어 있는 퇴직연금 DC형 안전자산 30% 의무 비율 룰입니다.
오늘은 내 피 같은 투자금을 갉아먹는 단순 은행 예금에서 벗어나, 이 의무 비율을 가장 똑똑하고 효율적으로 채울 수 있는 ‘배당+채권’ 실전 대체 투자처들을 완벽하게 정리해 드리겠습니다.
📌 목차 (Table of Contents)
- 투자를 가로막는 퇴직연금 DC형 안전자산 30% 룰이란?
- 예금으로 방치하면 무조건 손해 보는 이유
- 안전자산 30%를 채우는 실전 추천 ETF 3가지
- 공격형 자산 70%와의 완벽한 시너지 세팅법
- 마무리: 내 노후 자금, 방치하면 0원입니다
1. 투자를 가로막는 퇴직연금 DC형 안전자산 30% 룰이란?
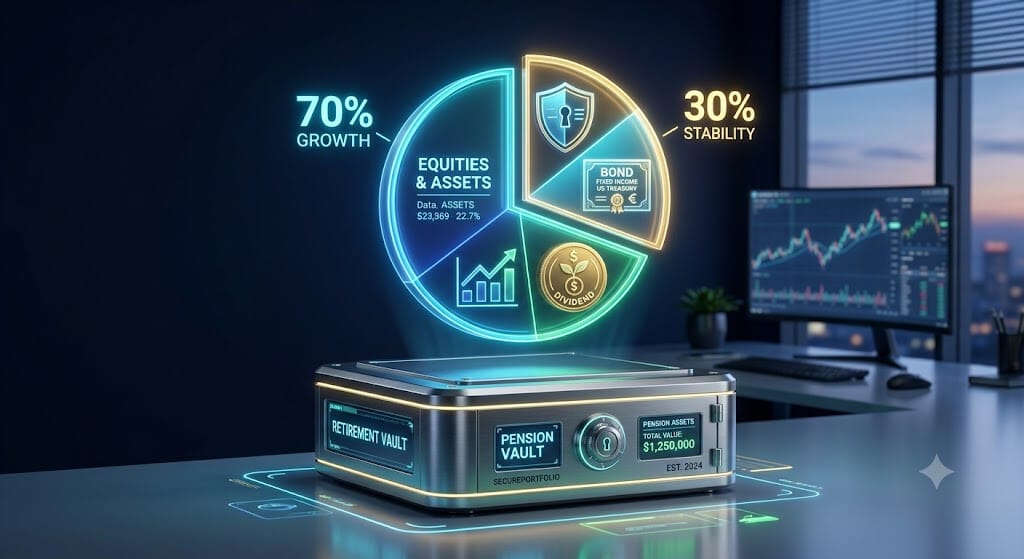
우리나라의 퇴직연금 제도는 근로자의 노후 자금을 보호한다는 명목하에 ‘위험자산 투자 한도’를 규정하고 있습니다. 즉, 내가 직접 운용하는 DC형(확정기여형) 계좌와 IRP 계좌에서는 주식형 ETF나 펀드 같은 위험자산을 전체 자산의 70%까지만 담을 수 있습니다.
나머지 최소 30%는 법적으로 반드시 원금이 보장되거나 변동성이 극히 낮은 ‘안전자산’으로 채워야만 합니다. 나스닥이 아무리 폭등하고 배당주의 매력도가 높아도, 이 퇴직연금 DC형 안전자산 30% 룰 때문에 주식에 100% 몰빵하는 투자는 원천적으로 불가능합니다.
2. 예금으로 방치하면 무조건 손해 보는 이유
가장 큰 문제는 이 30%의 비중을 어떻게 굴려야 할지 몰라 그냥 ‘1년 만기 정기예금’이나 ‘현금성 대기자금’으로 놔두는 직장인들이 태반이라는 점입니다.
물론 은행 예금은 원금이 100% 보장된다는 심리적 안정감이 있습니다. 하지만 물가 상승률(인플레이션)이 연 3~4%를 넘나드는 요즘 같은 시대에, 세후 2% 남짓한 예금에 자산의 30%를 묶어두는 것은 사실상 돈의 가치를 매년 갉아먹는 행위와 같습니다. 70%의 공격형 자산에서 힘들게 낸 수익을 나머지 30%가 깎아내리는 셈입니다.
따라서 우리는 원금을 잃지 않으면서도 예금 이자보다 높은 배당 수익을 내거나, 시장 상황에 유연하게 대처할 수 있는 똑똑한 자산으로 이 공간을 채워야 합니다.
3. 안전자산 30%를 채우는 실전 추천 ETF 3가지
그렇다면 지루한 예금을 걷어내고 퇴직연금 DC형 안전자산 30%를 채울 수 있는 가장 매력적인 실전 무기에는 어떤 것들이 있을까요?
① 미국 배당주 + 채권 혼합형 ETF (배당과 방어를 동시에)
최근 퇴직연금 투자자들에게 가장 각광받는 완벽한 대안입니다. 주식 비중이 40% 이하로 설계된 ‘채권혼합형 ETF’들은 제도상 100% 안전자산으로 인정받습니다. 이 점을 활용해 ‘SCHD 같은 미국 배당 성장주’와 ‘안전한 미국채’가 섞인 혼합형 ETF(예: 미국배당다우존스채권혼합 등)를 매수하면, 안전자산 30% 룰을 지키면서도 배당주의 달러 현금 흐름과 채권의 이자를 동시에 챙길 수 있습니다. 예금 이자보다 훨씬 높은 배당률을 누릴 수 있는 1석 2조의 전략입니다.
② 금리 추종 파킹형 ETF (SOFR, KOFR)
만약 시장 폭락을 대비해 총알(현금)을 장전해두고 싶다면 ‘파킹통장’ 역할을 하는 금리 추종 ETF가 정답입니다. 미국 무위험 지표금리를 추종하는 ‘미국달러SOFR’나 한국 금리를 추종하는 ‘KOFR금리액티브’ 상품들은 매일매일 이자가 복리로 쌓이면서 원금 손실 위험이 거의 없습니다. 특히 달러 SOFR의 경우 환율 방어 효과까지 누릴 수 있어 하락장 대비용 대기 자금으로 30%를 파킹해두기에 완벽합니다.
③ 단기 채권형 ETF
만기가 1년 미만인 단기 채권형 ETF도 좋은 대안입니다. 국고채나 우량 회사채에 투자하는 단기 채권 ETF는 금리 인상기나 변동성 장세에서 훌륭한 방어력을 보여주며, 언제든 매도하여 다른 주식을 살 수 있는 뛰어난 환금성을 자랑합니다.
4. 공격형 자산 70%와의 완벽한 시너지 세팅법
안전자산 세팅을 마쳤다면, 이제 나머지 70%의 위험자산과 시너지를 낼 차례입니다.
가장 이상적인 구조는 70%를 미국의 강력한 우상향을 추종하는 나스닥 ETF(예: 나스닥 100)나 배당 성장 ETF로 꽉 채우고, 나머지 30%를 앞서 말씀드린 ‘배당+채권 혼합형 ETF’ 또는 ‘달러 SOFR’로 세팅하는 것입니다.
이렇게 세팅해 두면 평소에는 70%의 주식과 30%의 배당·채권 이자로 계좌 전체가 끊임없이 굴러갑니다. 그러다 주식 시장이 크게 폭락하는 위기가 왔을 때, 퇴직연금 DC형 안전자산 30%로 묶어두었던 자산을 일부 매도하여 바겐세일 중인 70% 비중의 나스닥 ETF를 저점 매수(리밸런싱)하는 강력한 무기로 활용할 수 있습니다.
5. 마무리: 내 노후 자금, 방치하면 0원입니다
퇴직연금은 회사가 알아서 불려주는 돈이 아닙니다. 계좌를 열어보지 않고 방치하는 순간부터 물가 상승률이라는 보이지 않는 세금에 의해 돈은 계속 녹아내리고 있습니다.
이번 기회에 당장 증권사 앱을 켜고 내 DC형 계좌를 확인해 보세요. 그리고 잠들어 있는 정기예금을 해지한 뒤, 오늘 알려드린 배당 채권 혼합형 ETF나 파킹형 ETF를 활용해 퇴직연금 DC형 안전자산 30%의 족쇄를 가장 효율적인 자동 수익 창출 시스템으로 탈바꿈시켜 보시길 바랍니다.
⚠️ 투자 유의사항: 본 포스팅은 개인적인 투자 경험과 견해를 바탕으로 작성되었으며, 특정 금융 상품에 대한 매수 및 매도 추천이 아닙니다. 퇴직연금 운용에 따른 모든 결과와 책임은 투자자 본인에게 귀속됨을 알려드립니다.